شهد سوق تمويل السيارات الجديدة المصنوعة أو المجمعة محلياً في الجزائر اهتماماً واسعاً من المواطنين وإقبالاً كبيراً منذ إعلان البنك الوطني الجزائري (BNA) في مطلع سبتمبر عن إطلاق صيغة المرابحة لشراء السيارات.
وتتنافس عدة مؤسسات مصرفية على استقطاب الزبائن في هذا القطاع الواعد، من بينها البنك الوطني الجزائري، القرض الشعبي الجزائري (CPA)، بنك التنمية المحلية (BDL)، بنك الجزائر الخارجي (BEA)، وبنك البركة. وتتنوع العروض المتاحة بين صيغ التمويل الإسلامي والقروض الاستهلاكية الكلاسيكية، مع وجود تباين في السقوف المالية الممنوحة، الفترات الزمنية للسداد، الشروط التنظيمية، ومستويات نسبة الربح أو الفائدة.
إقبال واسع وتنافس بين المؤسسات المصرفية
يشهد سوق تمويل السيارات الجديدة المصنوعة أو المجمعة محلياً في الجزائر اهتماماً كبيراً منذ إعلان البنك الوطني الجزائري (BNA) في مطلع سبتمبر عن صيغة المرابحة لشراء السيارات.
وتتنافس عدة مؤسسات مصرفية على هذا القطاع، من بينها البنك الوطني الجزائري، القرض الشعبي الجزائري (CPA)، بنك التنمية المحلية (BDL)، بنك الجزائر الخارجي (BEA)، وبنك البركة، مع وجود تباين في السقوف المالية، الفترات الزمنية، الشروط، وهامش الربح.
تفاصيل عروض البنوك الجزائرية
البنك الوطني الجزائري (BNA): يقدم صيغة “المرابحة للسيارات” لتمويل حتى 90 بالمائة من سعر السيارة المصنوعة أو المجمعة محلياً، مع فترة سداد تصل إلى 60 شهراً.
تقوم الآلية على شراء البنك للسيارة ثم إعادة بيعها للزبون بهامش ربح متفق عليه مسبقاً، مع التعهد بمعالجة الملفات المكتملة في أقصى حد 5 أيام. ويمكن للمكتتب إضافة دخل “زبون شريك” (الزوج أو الأصول/الفروع من الدرجة الأولى) لرفع القدرة التمويلية. وأوضح البنك في بيان توضيحي أن صيغته لا تتضمن مخزوناً فورياً للتسليم، بل تعتمد على توفر السيارة لدى الوكيل المعتمد أولاً.
القرض الشعبي الجزائري (CPA): يقدم صيغتين؛ الأولى كلاسيكية تحت اسم “C’PLUS AUTO” بنسبة تمويل تصل إلى 90 بالمائة وبسقف 3 ملايين دينار جزائري، بدفع أولي لا يقل عن 10 بالمائة، ودخل منتظم يساوي 1.5 مرة الحد الأدنى للأجور، وأقساط شهرية لا تتعدى 30 بالمائة من الدخل المباشر، ومدة سداد من 12 إلى 60 شهراً بشرط ألا يتعدى سن الزبون 70 سنة.
أما الصيغة الثانية فهي “مرابحة السيارات” الإسلامية لشراء سيارة أو دراجة نارية جديدة، بتمويل يصل إلى 90 بالمائة وسقف 7 ملايين دينار للسيارات ومنافس بمليون دينار للدراجات النارية، بشرط دخل لا يقل عن 30 ألف دينار وسن أقل من 70 سنة، وفترة سداد من 1 إلى 5 سنوات.
بنك التنمية المحلية (BDL): يتيح منتج المرابحة بنسبة تمويل تصل إلى 100 بالمائة من السعر الشامل للرسوم، وسقف يصل إلى 3.5 ملايين دينار جزائري، وهامش ربح محدد بـ 8.5 بالمائة، ومدة سداد تتراوح بين 3 و60 شهراً، بشرط ألا يزيد عمر المتقدم عن 65 سنة، ودخل لا يقل عن 1.5 مرة الحد الأدنى للأجور، مع مجانية مصاريف دراسة الملف.
بنك الجزائر الخارجي (BEA): أعلن سابقاً عن تمويل المرابحة بنسبة تصل إلى 90 بالمائة من سعر السيارة لمدة تتراوح بين سنة و5 سنوات، وهامش ربح ثابت قدره 7.5 بالمائة سنوياً.
بنك البركة الجزائر: يطرح صيغة “سيارات البركة” بمدة سداد من 12 إلى 60 شهراً، ومساهمة أولية لا تقل عن 10 بالمائة، وأقساط لا تتعدى 30 بالمائة من راتب الزبون الدائم، مع إمكانية إشراك الزوج إذا كان دخل المتقدم أقل من 40 ألف دينار.
كما أطلق البنك شراكة مع ستيلانتيس الجزائر لتمويل طرازات محددة بتغطية بين 80 إلى 90 بالمائة، ومساهمة أولية 20 بالمائة، ودخل لا يقل عن 50 ألف دينار، ومعدل فائدة إجمالي أعلن عنه بـ 10.30 بالمائة.
الفرق بين المرابحة والقرض الكلاسيكي وأهمية التكلفة الإجمالية
تختلف المرابحة الإسلامية عن التمويل الكلاسيكي؛ فالمرابحة ليست تمويلاً مجانياً بل يعتمد فيها البنك على هامش ربح محدد يضاف إلى سعر إعادة البيع الكلي ويبقى ثابتاً طيلة فترة العقد، بخلاف الفائدة الكلاسيكية التي تحسب على رأس المال المتبقي. ويُنصح الزبائن دائماً بالمقارنة بين التكلفة الإجمالية للمنتجين لدى الوكالات المصرفية قبل التوقيع.
السيارات المؤهلة للتمويل والخطوات الإدارية
يحدد المرسوم التنفيذي رقم 15-114 المؤرخ في 12 مايو 2015 والقرارات الوزارية المشتركة الآليات القانونية لقروض الاستهلاك، حيث تشترط شهادة تثبت تصنيع المنتجات أو تجميعها في الجزائر.
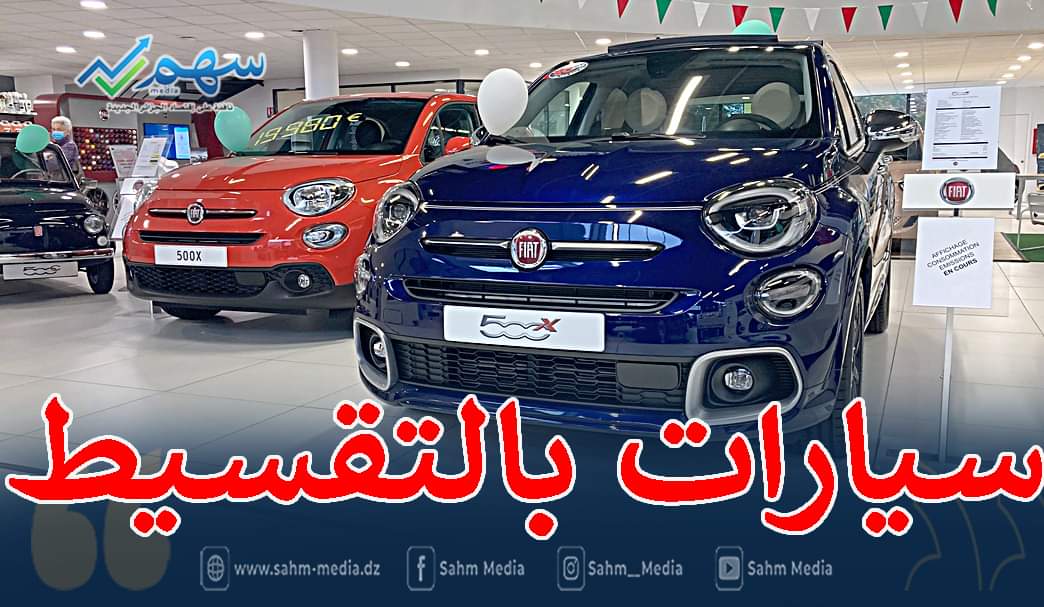
وفي الوقت الحالي، تتركز خيارات السوق محلياً على مصنع فيات بتفراوي (وهران) الذي ينتج طرازات مثل “دوبلو” و”دوبلو بانوراما”، مع ترقب لإطلاق طرازات جديدة مثل “فيات غراندي باندا”.
وتتضمن خطوات الحصول على التمويل خمس مراحل أساسية:
اختيار السيارة المصنوعة محلياً لدى وكيل معتمد.
الحصول على فاتورة شكلية (باسم البنك بالنسبة للمرابحة) وشهادة توفر السيارة من الوكيل.
إعداد الملف الإداري الذي يشمل بطاقة التعريف، شهادة الميلاد، شهادة الإقامة، بطاقة العائلية للمتزوجين، وكشف الراتب (مع تقديم الشريك لنفس الوثائق في حال وجوده).
إيداع الطلب لدى الوكالة البنكية لدراسة القدرة على السداد التي لا تتجاوز عادة 30 بالمائة من الدخل.
توقيع العقد لتملك السيارة مع البدء في دفع الأقساط الشهرية المحددة